O estoque físico fecha com o ERP, mas o consumo de matéria-prima não acompanha as ordens de produção. Um componente é substituído na fábrica sem atualização da ficha técnica. Parte da produção é terceirizada, porém o sistema não controla corretamente o que foi enviado e o que retornou. Esses problemas parecem operacionais, mas podem aparecer diretamente no Bloco K.
Esse é um dos motivos pelos quais a obrigação exige mais do que gerar um arquivo no fechamento fiscal. O Bloco K relaciona estoques, produção, insumos consumidos, industrialização por terceiros e movimentações internas dentro da EFD ICMS/IPI.
Quando os dados da fábrica, do estoque e do sistema fiscal não conversam, a inconsistência pode surgir antes mesmo da transmissão: consumo incompatível com a produção, estoque negativo, item sem cadastro adequado, quantidade produzida diferente da ordem de produção ou matéria-prima sem correspondência com a estrutura do produto.
Esse nível de controle também reforça a importância de uma estrutura contábil capaz de cruzar informações fiscais e operacionais. A lógica é semelhante à necessidade de manter uma assessoria contábil estratégica: dados confiáveis precisam servir tanto ao cumprimento das obrigações quanto à tomada de decisão.
O que é o Bloco K?
O Bloco K é a parte da Escrituração Fiscal Digital do ICMS e do IPI destinada ao controle da produção e dos estoques. Ele reúne informações quantitativas sobre mercadorias, matérias-primas, produtos em processo, produtos acabados, insumos consumidos, industrialização própria e operações executadas por terceiros.
O Bloco K integra a EFD ICMS/IPI do Sistema Público de Escrituração Digital, que concentra registros fiscais relacionados ao ICMS, IPI, documentos fiscais e outras informações de interesse dos fiscos federal e estaduais.
Seu preenchimento varia conforme a obrigação aplicável ao estabelecimento e o tipo de leiaute exigido. Por isso, não basta assumir que toda indústria transmite exatamente os mesmos registros: atividade, faturamento, enquadramento, legislação da unidade federada e cronograma precisam ser considerados.
Antes de parametrizar o ERP, também é necessário consultar o Guia Prático da EFD ICMS/IPI vigente para o período de escrituração, já que ele detalha registros, campos e regras de validação.
Para que serve o Bloco K na prática?
O Bloco K permite que informações antes dispersas entre produção, estoque e fiscal sejam confrontadas dentro da escrituração digital.
Imagine uma indústria que informa ter produzido 10 mil unidades de determinado produto. Para essa fabricação, seus registros internos indicam consumo de determinadas matérias-primas e componentes.
Esses números precisam fazer sentido quando comparados com:
- estoque inicial;
- compras do período;
- insumos consumidos;
- produtos fabricados;
- perdas e movimentações;
- estoque final;
- produção própria;
- industrialização por terceiros;
- materiais próprios em poder de terceiros;
- materiais de terceiros mantidos no estabelecimento.
É justamente essa integração que torna a obrigação sensível.
Uma divergência de estoque deixa de ser apenas um problema do almoxarifado. Uma ficha técnica desatualizada pode repercutir na escrituração. Uma baixa de matéria-prima realizada por estimativa pode gerar consumo incompatível com a produção efetivamente apontada.
Toda indústria precisa entregar o Bloco K completo?
Não. A obrigatoriedade precisa ser analisada conforme as características de cada estabelecimento e as regras aplicáveis ao período.
O cronograma do Bloco K foi implantado por etapas e contempla situações distintas de escrituração. Dependendo do enquadramento, a empresa pode estar sujeita a informações específicas de estoque, ao leiaute simplificado ou à escrituração mais detalhada da produção.
Entre os pontos que precisam ser avaliados estão:
- CNAE do estabelecimento;
- atividade efetivamente realizada;
- caracterização como estabelecimento industrial ou equiparado;
- faturamento;
- unidade federada;
- cronograma de obrigatoriedade;
- segmento econômico;
- regras específicas estabelecidas pelo Fisco.
A própria base legal da EFD está relacionada ao Ajuste SINIEF 02/2009, que disciplina a Escrituração Fiscal Digital e recebe alterações posteriores.
Por isso, utilizar apenas uma lista antiga de CNAEs ou copiar a configuração de outra empresa pode gerar uma interpretação inadequada da obrigação.
Bloco K simplificado e completo: qual é a diferença?
A EFD ICMS/IPI prevê diferentes níveis de informação dentro do Bloco K.
No leiaute mais detalhado, a indústria pode precisar informar registros relacionados a produção, consumo de insumos, terceirização, correções, desmontagem, reprocessamento e outras movimentações produtivas.
Em situações de obrigação simplificada, o conjunto de registros pode ser menor.
Essa distinção muda significativamente o nível de preparação necessário. Uma empresa que precisa informar apenas determinados estoques não enfrenta a mesma exigência operacional de outra que precisa relacionar produto acabado e insumo consumido por ordem ou período de produção.
O ponto de partida deve ser sempre responder:
qual leiaute e quais registros são obrigatórios para este estabelecimento neste período?
Quais são os principais registros do Bloco K?
Nem todos os registros são utilizados por todas as empresas. O preenchimento depende das operações realizadas e do nível de escrituração exigido.
| Registro | Informação principal | O que precisa estar organizado |
| K001 | Abertura do Bloco K | Indicação da existência ou não de dados no período |
| K010 | Tipo de leiaute | Identificação correta do leiaute aplicável |
| K100 | Período de apuração | Datas das informações escrituradas |
| K200 | Estoque escriturado | Saldos quantitativos e localização/propriedade dos itens |
| K210/K215 | Desmontagem | Item desmontado e componentes resultantes |
| K220 | Outras movimentações internas | Transformações e movimentações não tratadas como produção comum |
| K230 | Itens produzidos | Quantidade efetivamente fabricada |
| K235 | Insumos consumidos | Matérias-primas e componentes utilizados na produção |
| K250 | Produção efetuada por terceiros | Produtos resultantes da industrialização terceirizada |
| K255 | Insumos consumidos por terceiros | Materiais utilizados pelo industrializador |
| K260/K265 | Reprocessamento e reparo | Produto e insumos envolvidos no processo |
| K270/K275 | Correções | Ajustes em produção e consumo anteriormente informados |
| K280 | Correção de estoque | Ajustes quantitativos referentes a períodos anteriores |
| K290 a K302 | Produção conjunta | Ordens, produtos resultantes e insumos envolvidos |
| K990 | Encerramento | Totalização dos registros do bloco |
A tabela ajuda a visualizar por que o Bloco K não pode ser tratado apenas como uma exportação automática do sistema fiscal. Parte relevante das informações nasce no chão de fábrica.
Como organizar o Bloco K na prática?
A preparação começa dentro da operação industrial, não no dia de transmissão da EFD ICMS/IPI.
- Revise o cadastro dos itens. Matérias-primas, produtos intermediários, embalagens, componentes e produtos acabados precisam possuir códigos consistentes e unidades de medida corretamente configuradas.
- Atualize as fichas técnicas. A estrutura de produto deve representar os materiais e quantidades efetivamente utilizados no processo produtivo.
- Organize as ordens de produção. Produto fabricado, quantidade, datas, consumo e perdas precisam ser apontados corretamente.
- Controle o estoque quantitativamente. Entradas, saídas, devoluções, transferências, baixas e ajustes precisam manter o saldo coerente.
- Separe estoques por propriedade e localização. Materiais próprios em poder de terceiros não devem ser confundidos com itens fisicamente armazenados na empresa.
- Controle a industrialização terceirizada. Remessas, consumo, retorno, perdas e sobras precisam ser conciliados.
- Parametrize reprocessamentos e desmontagens. Processos fora do fluxo comum precisam ser representados de maneira compatível com o leiaute da EFD.
- Faça conciliações antes do fechamento. A empresa deve comparar estoque, produção, consumo e movimentações antes de gerar o arquivo fiscal.
Esse nível de integração também facilita análises de regime e controles fiscais mais amplos. Empresas industriais que operam no Lucro Real, por exemplo, dependem de dados contábeis e fiscais consistentes para avaliar corretamente custos e créditos. O conteúdo sobre Lucro Real após a Reforma Tributária aprofunda essa necessidade de controles mais estruturados.
Como revisar o cadastro dos itens antes da entrega?
O cadastro é a base de toda a escrituração.
Antes do fechamento, vale procurar situações como:
- um mesmo material com códigos diferentes;
- unidades de medida incompatíveis;
- produtos inativos ainda movimentados;
- cadastro de matéria-prima como produto acabado;
- descrições genéricas demais;
- itens sem vínculo adequado com a estrutura de produção;
- conversões de unidade ausentes ou incorretas.
Se o cadastro básico estiver errado, o erro tende a se propagar para ordens de produção, consumo, estoque e registros fiscais.
Por que a ficha técnica precisa refletir a produção real?
A ficha técnica, lista de materiais ou estrutura do produto representa o padrão de consumo utilizado pela indústria.
Ela precisa considerar:
- matérias-primas;
- componentes;
- quantidades padrão;
- unidades de medida;
- produtos intermediários;
- perdas normais do processo;
- substituições permitidas;
- versões diferentes de fabricação.
O problema surge quando o ERP registra uma estrutura, mas a fábrica utiliza outra.
Se um componente foi substituído há três meses e ninguém atualizou a ficha técnica, o sistema continuará projetando consumo de um item que já não participa da fabricação.
Essa divergência pode afetar custos e apontamentos do Bloco K.
Como controlar corretamente as ordens de produção?
A ordem de produção deve permitir rastrear como determinado item foi fabricado.
Os controles precisam registrar, conforme a realidade do processo:
- produto fabricado;
- quantidade prevista;
- quantidade efetivamente produzida;
- data de início;
- data de encerramento;
- insumos consumidos;
- perdas;
- retorno de materiais;
- produção parcial;
- reprocessamentos.
Se a produção ocorre diariamente, mas os apontamentos são lançados apenas no fim do mês com base em estimativas, a confiabilidade das informações diminui.
Por que estoque negativo é um alerta no Bloco K?
Estoque negativo costuma indicar que algum ponto do fluxo não foi registrado na ordem correta.
Entre as causas mais comuns estão:
- compra ainda não escriturada;
- produção lançada antes da entrada do insumo;
- consumo duplicado;
- movimentação retroativa;
- erro de unidade de medida;
- transferência não registrada;
- inventário desatualizado.
A solução não deve ser simplesmente realizar um ajuste para zerar a diferença.
O ideal é encontrar a origem, porque o mesmo erro pode estar afetando custo, inventário, produção e contabilidade.
Como controlar materiais em poder de terceiros?
Uma indústria pode ser proprietária de uma matéria-prima que está fisicamente armazenada em outro estabelecimento.
Também pode manter dentro da fábrica materiais pertencentes a clientes ou fornecedores.
Essas situações exigem separação entre:
- propriedade;
- localização;
- quantidade;
- documentos fiscais relacionados;
- movimentações efetuadas.
Essa organização evita que o inventário físico seja confundido com o patrimônio efetivamente pertencente à indústria.
Industrialização por terceiros exige atenção especial?
Sim. Esse é um dos pontos que mais podem gerar divergências entre estoque, documentos fiscais e produção.
Quando parte do processo produtivo é executada por outra empresa, é necessário controlar:
- qual material foi enviado;
- quanto permaneceu em poder do terceiro;
- quanto foi efetivamente consumido;
- qual produto resultou do processo;
- quanto retornou ao estabelecimento;
- se houve perdas ou sobras;
- quais documentos fiscais representam cada movimentação.
Os registros K250 e K255 estão diretamente relacionados a esse tipo de operação quando aplicáveis.
Quando o controle é mantido apenas em planilhas paralelas sem integração com estoque e fiscal, aumenta a possibilidade de diferenças acumuladas.
Quais áreas da indústria precisam participar do Bloco K?
O Bloco K não deve ser tratado como uma obrigação exclusiva do departamento fiscal.
Produção
Registra fabricação, consumo, perdas, reprocessamentos e encerramento das ordens.
PCP
Organiza programação da produção, ordens, estruturas e necessidades de materiais.
Almoxarifado e estoque
Controlam entradas, saídas, transferências, inventários e localização dos itens.
Engenharia ou área técnica
Mantém estruturas, fichas técnicas e alterações nos componentes dos produtos.
Compras
Ajuda a manter entradas, unidades de medida e cadastros coerentes.
Departamento fiscal
Valida as informações e gera os registros que integram a EFD ICMS/IPI.
Contabilidade
Confronta estoques, custos, saldos patrimoniais e movimentações registradas.
Tecnologia e ERP
Garantem que integrações e parametrizações representem corretamente o fluxo operacional.
Quando o fiscal recebe todos os dados apenas no fechamento, existe pouco tempo para corrigir problemas originados semanas antes.
O estoque do Bloco K precisa bater com a contabilidade?
Os controles precisam apresentar coerência, embora trabalhem com perspectivas diferentes.
O Bloco K utiliza principalmente informações quantitativas. A contabilidade registra estoques também sob a ótica patrimonial e financeira.
Por isso, a conciliação deve considerar:
- quantidade física;
- estoque registrado no ERP;
- saldo escriturado;
- valor contábil;
- entradas fiscais;
- saídas fiscais;
- produção;
- consumo;
- perdas e ajustes.
Diferenças frequentes entre essas bases não devem ser naturalizadas.
Uma indústria também pode utilizar essas conciliações como parte de processos mais amplos de auditoria e revisão. O artigo sobre recuperação de créditos tributários no Lucro Real mostra como EFD Fiscal, documentos de entrada e saída e demonstrativos contábeis fazem parte de verificações tributárias mais profundas.
O Registro 0200 interfere no Bloco K?
Sim.
O Registro 0200 pertence ao Bloco 0 da EFD ICMS/IPI e funciona como uma das principais bases cadastrais dos itens utilizados ao longo da escrituração.
Produtos acabados, matérias-primas, embalagens, produtos intermediários e outros itens precisam estar identificados corretamente.
Se um código aparece na produção ou no estoque, ele precisa ter um cadastro coerente na escrituração.
Isso reforça que problemas do Bloco K muitas vezes começam fora do próprio bloco.
Como tratar reprocessamento, reparo e desmontagem?
Nem toda produção segue um fluxo linear de matéria-prima até o produto acabado.
Um produto pode retornar à fábrica para correção. Outro pode ser desmontado para aproveitamento de componentes. Também podem existir perdas, refugos e produção conjunta.
O leiaute contempla situações como:
- desmontagem;
- reprocessamento;
- reparo;
- retorno de insumos;
- correções de apontamentos;
- correções de estoque;
- produção conjunta.
O ERP precisa representar a realidade do processo. Criar entradas ou saídas artificiais apenas para fazer o estoque fechar pode solucionar o saldo momentaneamente, mas comprometer a lógica da escrituração.
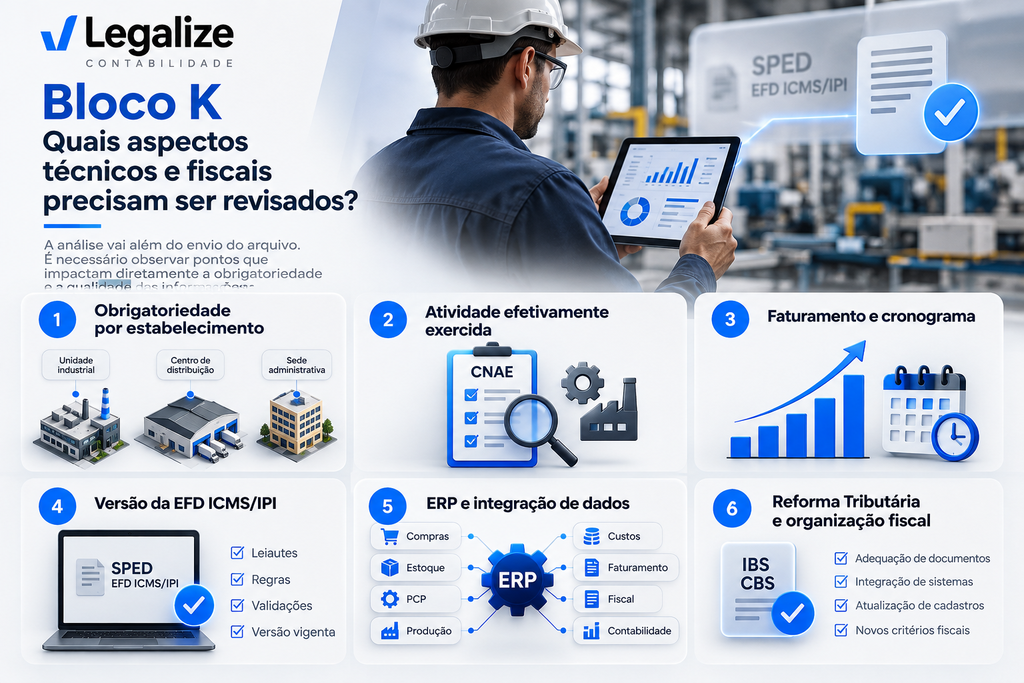
Quais aspectos técnicos e fiscais precisam ser revisados?
Obrigatoriedade por estabelecimento
A análise deve ser feita por estabelecimento, e não apenas pelo CNPJ raiz.
Uma empresa pode possuir unidade industrial, centro de distribuição e sede administrativa com características distintas.
Por isso, a obrigatoriedade precisa considerar as operações efetivamente realizadas em cada local.
Atividade efetivamente exercida
O CNAE é uma referência relevante, mas a atividade efetiva também precisa ser analisada.
A empresa deve verificar se há processo caracterizado como industrialização conforme a legislação aplicável e como esse processo se relaciona com a obrigação de escrituração.
Faturamento e cronograma
O cronograma de implantação do Bloco K foi construído em etapas. Dependendo do grupo econômico e da situação do estabelecimento, critérios de faturamento podem participar da análise da obrigatoriedade.
Por isso, referências antigas não devem ser reutilizadas sem confirmação.
Versão da EFD ICMS/IPI
Leiautes, regras e validações podem ser atualizados.
A empresa deve conferir a documentação técnica vigente para o período de apuração antes de modificar parametrizações ou desenvolver integrações.
ERP e integração de dados
Um sistema sofisticado não garante uma informação correta quando o processo de origem está errado.
O ERP precisa integrar adequadamente:
- compras;
- estoque;
- PCP;
- produção;
- custos;
- faturamento;
- fiscal;
- contabilidade.
A qualidade do Bloco K é consequência da qualidade desses dados.
Reforma Tributária e organização fiscal
A transição da Reforma Tributária aumenta a necessidade de integração entre sistemas e cadastros fiscais.
Embora IBS e CBS não transformem o Bloco K em uma obrigação completamente diferente, a indústria precisa adaptar documentos, ERP, cadastros e critérios fiscais ao novo ambiente tributário.
O conteúdo sobre Reforma Tributária e mudanças na tributação das empresas ajuda a contextualizar por que controles fiscais e integração de dados estão ganhando ainda mais relevância.
Principais erros no Bloco K
1. Deixar a preparação para o fechamento fiscal
O departamento fiscal recebe os dados apenas quando o período já terminou.
Impacto: falta tempo para rastrear divergências originadas no estoque ou na produção.
Como evitar: criar verificações periódicas ao longo do mês.
2. Manter ficha técnica diferente da produção real
O sistema prevê determinado consumo, mas a fábrica utiliza outro componente ou quantidade.
Impacto: produção e consumo deixam de apresentar relação coerente.
Como evitar: estabelecer rotina de atualização das estruturas sempre que houver alteração técnica.
3. Corrigir estoque sem investigar a diferença
A empresa realiza ajustes frequentes apenas para fazer o saldo do ERP coincidir com o inventário.
Impacto: o estoque pode fechar temporariamente, mas a causa do erro continua existindo.
Como evitar: investigar compras, perdas, produção, unidades de medida, transferências e baixas antes do ajuste.
4. Não controlar estoque em poder de terceiros
Materiais enviados para industrialização permanecem registrados como se estivessem fisicamente no estabelecimento.
Impacto: divergência entre propriedade, localização e saldo dos itens.
Como evitar: separar estoques próprios, próprios em poder de terceiros e materiais de terceiros em poder da empresa.
5. Usar unidades de medida inconsistentes
Compras ocorrem em quilos, produção em gramas e estoque em unidades sem fatores de conversão adequados.
Impacto: distorções de consumo, estoque e custo.
Como evitar: padronizar unidades e configurar corretamente as conversões no ERP.
6. Tratar o Bloco K como responsabilidade exclusiva da contabilidade
O contador recebe um arquivo pronto sem acesso aos processos que originaram os dados.
Impacto: erros de PCP, estoque e produção chegam ao SPED sem tratamento.
Como evitar: distribuir responsabilidades entre produção, estoque, PCP, fiscal, contabilidade e tecnologia.
Quais são os benefícios de organizar corretamente o Bloco K?
Estoques mais confiáveis
A preparação exige disciplina nas entradas, baixas, transferências e inventários.
Isso melhora o controle do capital investido em matéria-prima e produtos acabados.
Maior controle dos custos industriais
Quando consumo e produção são registrados corretamente, a empresa consegue calcular custos com dados mais próximos da realidade.
Redução de retrabalho
Divergências identificadas durante o mês são mais fáceis de rastrear do que problemas descobertos apenas na geração da EFD.
Maior segurança fiscal
Informações coerentes reduzem o risco de diferenças entre notas fiscais, estoque, produção e escrituração.
Eficiência operacional
O processo de organização pode revelar problemas que ultrapassam a área fiscal, como:
- desperdícios;
- consumo acima do padrão;
- perdas não registradas;
- falhas de apontamento;
- estoques incorretos;
- problemas de terceirização;
- fichas técnicas desatualizadas.
Melhor tomada de decisão
Uma indústria que conhece estoque, produção e consumo com precisão consegue planejar compras, capacidade produtiva, custos e capital de giro com mais segurança.
Perguntas frequentes sobre Bloco K
1.O que deve ser informado no Bloco K?
Conforme o nível de escrituração exigido e as operações da empresa, podem ser informados estoques, produtos fabricados, insumos consumidos, movimentações internas, produção por terceiros, reprocessamentos, desmontagens e correções.
2.O Bloco K faz parte de qual obrigação?
Ele integra a EFD ICMS/IPI, uma das escriturações do Sistema Público de Escrituração Digital. A documentação oficial do SPED define os registros, campos, leiautes e regras aplicáveis.
3.Toda indústria precisa entregar o Bloco K completo?
Não. O nível de obrigação depende das regras aplicáveis ao estabelecimento, incluindo atividade, cronograma, faturamento, localização e demais critérios previstos na legislação.
4.O que é o registro K200?
O K200 é o registro de estoque escriturado. Ele apresenta informações quantitativas dos itens nas situações previstas pelo leiaute, inclusive considerando localização e propriedade quando aplicável.
5.Qual é a diferença entre K230 e K235?
O K230 registra os itens produzidos, enquanto o K235 informa os insumos consumidos relacionados à produção. A combinação permite conectar fabricação e utilização de materiais.
6.Ter um ERP garante que o Bloco K estará correto?
Não. O ERP ajuda a estruturar os dados, mas depende de cadastros, fichas técnicas, ordens de produção e apontamentos corretos. Um sistema parametrizado sobre dados errados apenas automatiza a inconsistência.
O que a indústria deve revisar antes da próxima entrega?
A preparação do Bloco K deve começar com quatro bases: cadastro de itens, estrutura dos produtos, apontamentos de produção e estoque.
Depois disso, a empresa precisa revisar processos que costumam gerar diferenças, como terceirizações, substituições de matéria-prima, reprocessamentos, perdas, desmontagens e movimentações internas.
Também é necessário confirmar a obrigação aplicável ao estabelecimento e utilizar a versão correta do leiaute da EFD ICMS/IPI.
Um teste prático é verificar se os números contam uma história coerente:
- quanto havia em estoque no início;
- quanto entrou durante o período;
- quanto foi consumido;
- quanto foi produzido;
- quanto saiu;
- quanto permaneceu em estoque.
Quando essa movimentação não fecha dentro da própria operação, transmitir o SPED não corrige o problema. A obrigação apenas passa a refletir a inconsistência existente nos controles internos.
Organize o Bloco K antes que a inconsistência chegue ao SPED
A Legalize Contabilidade atua com contabilidade para indústrias e oferece serviços de gestão contábil, planejamento tributário, revisão tributária, organização das obrigações fiscais e acompanhamento consultivo.
Para empresas industriais, esse suporte ajuda a conectar estoque, custos de produção, documentação fiscal e contabilidade, reduzindo divergências que podem comprometer a EFD ICMS/IPI e outros controles tributários.
Se sua indústria precisa revisar o Bloco K, organizar processos fiscais ou melhorar a integração entre estoque, produção e contabilidade, fale com um especialista da Legalize Contabilidade e avalie a estrutura antes do próximo fechamento fiscal.