
Bares e restaurantes costumam trabalhar com margens apertadas, alto giro de estoque e uma composição de faturamento bastante diversificada. Em uma mesma venda podem existir refeições preparadas no estabelecimento, bebidas, produtos industrializados e outras mercadorias com tratamentos tributários diferentes.
O problema aparece quando toda essa receita recebe o mesmo tratamento fiscal. Dependendo dos produtos comercializados e do regime tributário da empresa, parte do faturamento pode estar relacionada a mercadorias submetidas à tributação concentrada de PIS e Cofins. Quando essa separação não é feita corretamente, existe o risco de recolhimento superior ao efetivamente devido.
É nesse ponto que a tributação monofásica em bares e restaurantes merece atenção. Para empresas enquadradas nas hipóteses previstas em lei, principalmente aquelas do Simples Nacional que revendem mercadorias abrangidas pelo regime, uma classificação fiscal adequada pode reduzir a tributação corrente e revelar pagamentos realizados a maior em períodos anteriores.
Isso não significa, porém, que toda cerveja, refrigerante, água ou produto vendido por um restaurante gere automaticamente direito à recuperação. NCM, natureza da operação, forma de aquisição, regime tributário e histórico das apurações precisam ser analisados em conjunto.
Esse controle deve fazer parte de uma gestão mais ampla da operação, assim como a gestão de custos para restaurantes, já que tributação, precificação e margem estão diretamente relacionadas.
O que é tributação monofásica em bares e restaurantes?
A tributação monofásica em bares e restaurantes ocorre quando determinados produtos comercializados pelo estabelecimento estão sujeitos a uma sistemática na qual PIS e Cofins são concentrados em uma etapa anterior da cadeia, normalmente no fabricante ou importador.
Nas etapas posteriores de revenda, essas contribuições recebem o tratamento específico definido pela legislação.
Para bares e restaurantes, a oportunidade costuma estar associada principalmente à revenda de determinadas bebidas e mercadorias industrializadas. Se a receita dessas vendas foi tributada no Simples Nacional sem a segregação correspondente, pode existir pagamento a maior passível de revisão e, quando comprovado, de restituição ou compensação conforme as regras aplicáveis.
O próprio Portal do Simples Nacional disponibiliza manuais para o preenchimento do PGDAS-D, sistema no qual as receitas precisam ser classificadas de acordo com seu tratamento tributário.
Como funciona a tributação monofásica de PIS e Cofins?
No regime comum, PIS e Cofins podem incidir ao longo das etapas da cadeia conforme as regras aplicáveis a cada contribuinte.
Na tributação monofásica, a lógica é diferente: a cobrança é concentrada em determinado elo, geralmente fabricante ou importador, e as operações posteriores recebem tratamento específico.
De forma simplificada, a cadeia pode ser representada assim:
Fabricante ou importador → distribuidor → bar ou restaurante → consumidor final
O fabricante ou importador está sujeito às regras próprias da tributação concentrada. Já o estabelecimento que apenas revende a mercadoria deve observar o tratamento determinado para essa etapa.
A diferença é relevante porque o faturamento de um restaurante não é tributariamente homogêneo. Uma refeição preparada no estabelecimento não deve ser automaticamente tratada da mesma maneira que uma mercadoria industrializada revendida sem alteração.
Quais produtos podem estar sujeitos ao regime monofásico?
No setor de alimentação, uma das áreas que exige maior atenção é a comercialização de bebidas industrializadas.
Dependendo da classificação fiscal e da legislação vigente no período analisado, podem existir produtos enquadrados em regimes concentrados, como determinadas:
- cervejas;
- refrigerantes;
- águas minerais;
- bebidas energéticas;
- isotônicos;
- outras bebidas enquadradas nos códigos previstos pela legislação.
A Lei nº 13.097/2015 estabeleceu regras específicas para a tributação de determinadas bebidas, incluindo produtos classificados em códigos da TIPI relacionados a cervejas, refrigerantes e outras categorias.
Não basta, entretanto, classificar um item pelo nome comercial. Um “suco”, uma “água”, uma “cerveja” ou uma “bebida energética” pode possuir características, composições e enquadramentos fiscais diferentes.
A análise precisa partir da NCM — Nomenclatura Comum do Mercosul, da descrição efetiva do produto, da natureza da operação e da legislação vigente em cada período.
Tributação monofásica no Simples Nacional: por que a segregação da receita importa?
O Simples Nacional reúne diferentes tributos em um único documento de arrecadação, o DAS. Entre eles estão PIS/Pasep e Cofins.
A Receita Federal relaciona os tributos abrangidos pelo DAS e disponibiliza os canais oficiais para a apuração e emissão do documento.
Isso não significa que toda receita de uma empresa optante pelo Simples deva receber exatamente a mesma composição tributária.
A Receita Federal já consolidou entendimento administrativo de que a microempresa ou empresa de pequeno porte optante pelo Simples Nacional que aufere receita decorrente da revenda de mercadoria sujeita à tributação concentrada deve informar essa receita de maneira destacada no PGDAS-D para que a redução seja calculada pelo sistema.
Essa orientação consta, por exemplo, na base oficial de normas e soluções de consulta da Receita Federal.
Na prática, portanto, o problema normalmente não está apenas no valor total informado como faturamento. Está na forma como cada parcela da receita foi classificada dentro da apuração.
Imagine um restaurante que fature R$ 200 mil em determinado mês, sendo:
- R$ 150 mil provenientes de refeições e outras receitas;
- R$ 50 mil relacionados à revenda de mercadorias efetivamente sujeitas ao regime monofásico.
Se os R$ 200 mil forem classificados da mesma maneira sem verificar o tratamento dos R$ 50 mil, PIS e Cofins podem compor indevidamente a parcela do DAS relacionada às receitas que deveriam ter sido segregadas.
A economia correta depende da faixa do Simples, da receita bruta acumulada, da composição da alíquota efetiva e do valor efetivamente enquadrável.
Por isso, aplicar uma porcentagem fixa sobre o faturamento para estimar créditos costuma produzir resultados pouco confiáveis.
Também vale avaliar se o próprio regime continua adequado ao perfil da operação. A Legalize explica as principais diferenças no conteúdo sobre Simples Nacional ou Lucro Presumido, decisão que deve considerar faturamento, atividade, estrutura de custos e carga efetiva.
Como recuperar impostos pagos indevidamente na prática?
A recuperação começa muito antes de qualquer pedido de restituição. O trabalho principal é demonstrar documentalmente que determinado valor foi efetivamente recolhido a maior.
Um procedimento técnico tende a seguir as etapas abaixo:
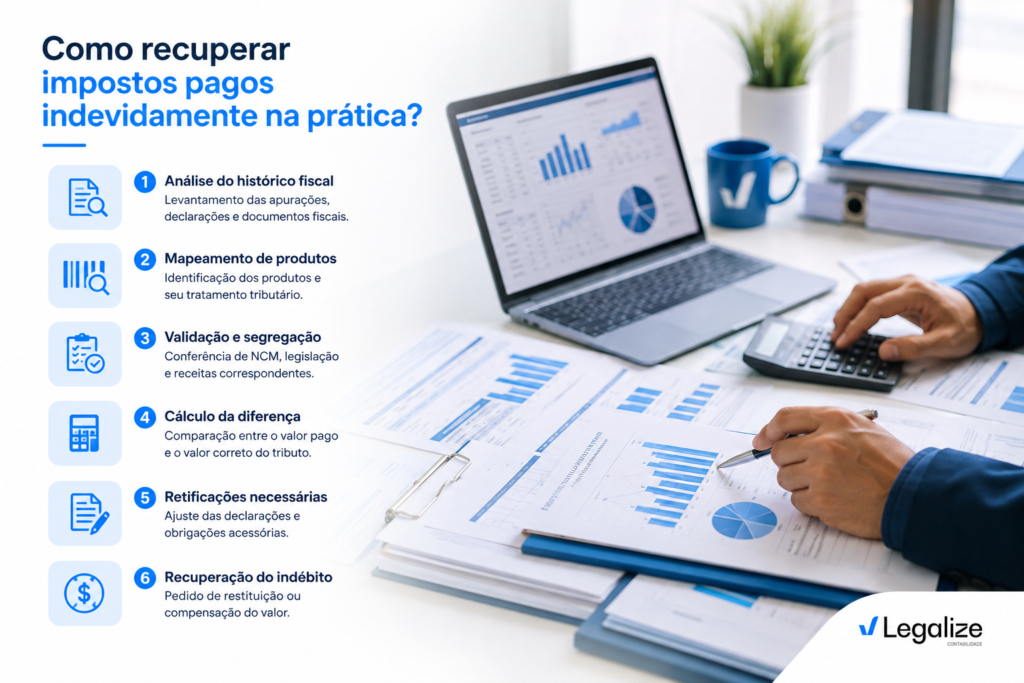
- Levantar o histórico fiscal da empresa
São analisadas as apurações anteriores, PGDAS-D, documentos fiscais, DAS pagos, cadastro de produtos, relatórios do sistema de gestão e movimentações de venda. - Mapear os produtos comercializados
O cadastro precisa ser separado item por item. Descrições genéricas como “bebidas”, “cervejas” ou “refrigerantes” não são suficientes para uma revisão segura. - Validar NCM e tratamento tributário
Cada produto potencialmente monofásico deve ser confrontado com sua classificação fiscal, descrição comercial e legislação aplicável ao período analisado. - Identificar as receitas correspondentes
Depois de validar os produtos, é necessário determinar quanto da receita mensal decorreu efetivamente das vendas enquadráveis. - Comparar a apuração realizada com a apuração correta
O cálculo demonstra quanto foi recolhido e quanto deveria ter sido recolhido caso as receitas tivessem sido segregadas corretamente. - Retificar as obrigações necessárias
Quando cabível, as declarações referentes aos períodos revisados precisam refletir a nova apuração de maneira coerente com a documentação fiscal. - Solicitar a recuperação do indébito
Com a origem do valor demonstrada, podem ser adotados os procedimentos administrativos compatíveis com o regime da empresa para restituição ou compensação.
O Portal do Simples Nacional esclarece que as informações prestadas no PGDAS-D possuem caráter declaratório e constituem instrumento para exigência dos tributos informados.
Por isso, a revisão, as retificações realizadas e os valores que fundamentam eventual pedido precisam ser compatíveis entre si.
Quanto um bar ou restaurante pode recuperar?
Não existe um percentual universal de recuperação.
O valor depende principalmente de:
- faturamento de cada período;
- volume de vendas efetivamente sujeitas ao regime monofásico;
- mix entre alimentos, bebidas e outras mercadorias;
- alíquota efetiva do Simples Nacional;
- faixa de faturamento;
- composição do DAS em cada competência;
- forma como as receitas foram originalmente segregadas;
- período em que a apuração ocorreu de maneira incorreta.
Esse cuidado é necessário porque anúncios de recuperação tributária frequentemente transformam uma oportunidade fiscal legítima em uma promessa de economia padronizada.
Dois restaurantes que faturam R$ 150 mil por mês podem apresentar valores completamente diferentes.
Um estabelecimento cuja receita é formada majoritariamente por refeições pode ter exposição menor do que um bar no qual determinadas bebidas representam parcela relevante do faturamento.
O valor confiável só aparece depois da reconstrução das operações e da conferência dos documentos.
Quais informações precisam ser conferidas antes da recuperação?
A revisão de PIS e Cofins monofásicos em bares e restaurantes exige o cruzamento de dados fiscais, contábeis e operacionais.
| Informação analisada | Por que precisa ser conferida? |
| NCM dos produtos | Ajuda a determinar se a mercadoria pode estar enquadrada em tratamento tributário específico. |
| Descrição comercial | Permite verificar se a classificação fiscal corresponde efetivamente ao produto vendido. |
| Notas fiscais de entrada | Demonstram origem, fornecedor, NCM e características da mercadoria adquirida. |
| Documentos de saída | Identificam as vendas e receitas associadas aos produtos analisados. |
| Cadastro de produtos | Permite separar itens sujeitos à tributação monofásica das demais mercadorias. |
| PGDAS-D | Mostra como as receitas foram classificadas na apuração do Simples Nacional. |
| DAS pagos | Permitem identificar os valores efetivamente recolhidos em cada competência. |
| Relatórios do sistema de gestão | Auxiliam na reconstrução mensal do mix de vendas e do faturamento por produto. |
| Legislação do período | Confirma qual tratamento tributário estava vigente na data de cada operação. |
Quanto maior o volume de produtos e alterações de cadastro, mais relevante se torna a qualidade do banco de dados utilizado. Falhas de parametrização podem afetar tanto a tributação quanto a análise da rentabilidade de cada produto.
Aspectos fiscais que precisam ser analisados
A tributação monofásica não deve ser tratada como um simples filtro aplicado sobre uma planilha de vendas. A recuperação exige fundamento legal, documentação e coerência entre a operação real e a escrituração fiscal.
NCM não deve ser presumida pelo nome do produto
O enquadramento depende da classificação fiscal.
Dois produtos comercialmente semelhantes podem possuir NCM diferentes e, consequentemente, tratamentos tributários distintos. Por isso, é recomendável comparar:
- cadastro interno;
- NCM indicada pelo fornecedor;
- descrição constante na nota fiscal;
- TIPI;
- legislação específica aplicável;
- informações utilizadas na escrituração fiscal.
Revenda não é a mesma coisa que preparo ou industrialização
Para o restaurante, também deve ser determinada a natureza da operação.
Uma lata de refrigerante adquirida de um distribuidor e entregue ao cliente, por exemplo, possui dinâmica diferente de uma bebida preparada no próprio estabelecimento.
Misturar fabricação, preparação, consumo, revenda e industrialização em uma única classificação pode modificar completamente o tratamento fiscal.
Alíquota zero não significa automaticamente tributação monofásica
Esse é um dos pontos que mais exigem cuidado durante uma revisão.
Existem produtos com redução de alíquota ou alíquota zero por diferentes fundamentos legais. Isso não autoriza automaticamente uma empresa optante pelo Simples Nacional a retirar PIS e Cofins do DAS.
Por isso, uma revisão tecnicamente consistente identifica primeiro qual é o fundamento legal aplicável ao produto e à operação, em vez de simplesmente procurar mercadorias que apresentem PIS e Cofins zerados em algum ponto da cadeia.
Crédito sobre aquisição e imposto pago a maior são conceitos diferentes
Outra confusão frequente é afirmar que o restaurante possui “crédito de PIS e Cofins” simplesmente porque comprou uma mercadoria sujeita à tributação monofásica.
O direito à recuperação tratado neste artigo está relacionado, sobretudo no contexto do Simples Nacional, à correção de valores recolhidos a maior em razão da forma como determinadas receitas foram classificadas no PGDAS-D.
Isso é diferente da apropriação de crédito sobre a aquisição da mercadoria.
Empresas em outros regimes possuem regras próprias de creditamento e recuperação. Para entender essa distinção em outro contexto tributário, a Legalize possui conteúdo específico sobre recuperação de créditos tributários no Lucro Real.
A Reforma Tributária muda esse tratamento?
A transição para o novo sistema tributário sobre o consumo exige atenção especial aos períodos analisados.
A criação da CBS e do IBS modifica progressivamente a estrutura de tributação no Brasil. Isso significa que empresas precisam separar corretamente as regras aplicáveis às competências históricas de PIS e Cofins das normas que passam a valer durante a transição da Reforma Tributária.
Para a recuperação tributária, existe uma consequência prática: cada período deve ser revisado conforme a legislação vigente na respectiva competência.
Uma revisão referente a anos anteriores não pode utilizar retroativamente regras criadas para o novo modelo tributário. Da mesma forma, procedimentos utilizados historicamente para PIS e Cofins não devem ser automaticamente transportados para CBS e IBS.
Essa separação temporal reduz o risco de cálculos incorretos e se torna ainda mais relevante para empresas que possuem grande volume de operações.
Principais erros na tributação monofásica em bares e restaurantes
1. Tributar todo o faturamento da mesma forma
Um dos problemas mais frequentes ocorre quando o estabelecimento informa sua receita total sem separar adequadamente operações sujeitas a tratamentos fiscais distintos.
Impacto: possibilidade de recolhimento superior ao devido em determinadas receitas.
Como evitar: parametrizar os produtos e revisar a segregação das receitas antes da apuração mensal.
2. Classificar produtos apenas pelo nome
Considerar toda cerveja, água, refrigerante ou energético como produto monofásico sem conferir NCM e enquadramento legal aumenta o risco fiscal.
Impacto: apuração de valores sem fundamento e possíveis inconsistências nas declarações.
Como evitar: trabalhar com cadastro fiscal validado produto a produto.
3. Aplicar uma porcentagem fixa de recuperação
Estimar que determinado percentual do faturamento poderá ser recuperado sem reconstruir as operações ignora a alíquota efetiva, o mix de vendas e o enquadramento de cada produto.
Impacto: valores superestimados e maior exposição a questionamentos fiscais.
Como evitar: recalcular cada competência com base nos documentos efetivamente escriturados.
4. Confundir alíquota zero com regime monofásico
Nem todo benefício relacionado a PIS e Cofins possui a mesma natureza ou pode ser aproveitado da mesma maneira por optantes pelo Simples Nacional.
Impacto: exclusão indevida de tributos da apuração.
Como evitar: identificar o dispositivo legal que sustenta o tratamento antes de modificar o PGDAS-D.
5. Corrigir o passado e continuar apurando errado
Recuperar valores antigos sem corrigir cadastro, sistema e processo fiscal mantém a origem do problema ativa.
Impacto: a empresa recupera valores de períodos anteriores, mas continua recolhendo incorretamente nas competências seguintes.
Como evitar: combinar revisão histórica com parametrização fiscal das operações futuras.
6. Ignorar a documentação que sustenta o valor
Uma planilha criada posteriormente não substitui documentos fiscais, cadastros, declarações e memórias de cálculo.
Impacto: fragilidade em eventual fiscalização ou análise administrativa do pedido.
Como evitar: manter uma trilha documental completa que demonstre como cada valor foi identificado.
Benefícios da aplicação correta da tributação monofásica
O benefício mais evidente é impedir que PIS e Cofins componham indevidamente determinadas parcelas da tributação quando a legislação prevê tratamento diferente.
Mas uma revisão bem executada produz efeitos que vão além da recuperação financeira:
- redução legal da carga tributária corrente quando houver enquadramento;
- recuperação de pagamentos comprovadamente realizados a maior;
- preservação do capital de giro;
- melhoria da margem operacional;
- cadastro fiscal mais confiável;
- redução de inconsistências no PGDAS-D;
- melhor integração entre frente de caixa, ERP e contabilidade;
- maior segurança na formação de preços;
- mais clareza sobre a rentabilidade do mix de produtos;
- maior segurança fiscal para decisões de crescimento.
Para restaurantes com grande número de SKUs, a revisão também pode revelar falhas de cadastro que afetam estoque, custos e relatórios gerenciais. Nesse sentido, a tributação passa a fazer parte da gestão financeira e operacional do estabelecimento, e não apenas do fechamento contábil.
Perguntas frequentes sobre tributação monofásica em bares e restaurantes
Restaurantes do Simples Nacional podem ter produtos sujeitos à tributação monofásica?
Sim. Empresas optantes pelo Simples Nacional podem obter receitas decorrentes da revenda de mercadorias sujeitas à tributação concentrada. Para aplicar o tratamento correto, é necessário identificar o produto, a operação e a legislação correspondente e realizar a segregação adequada no PGDAS-D.
Toda venda de cerveja ou refrigerante reduz o DAS?
Não. O tratamento depende da NCM, do enquadramento legal, da natureza da operação, do produto comercializado e da regra vigente no período. O nome comercial da mercadoria, isoladamente, não comprova o direito à segregação.
É possível recuperar valores pagos anteriormente?
Sim, desde que seja comprovado que houve recolhimento indevido ou a maior e sejam observados os requisitos legais e procedimentais aplicáveis. A análise deve reconstruir as apurações e identificar quais competências efetivamente apresentam diferença.
Basta olhar a NCM da nota fiscal do fornecedor?
Não. A NCM é uma informação central, mas deve ser confrontada com a descrição do produto, a legislação aplicável, o cadastro interno e a operação realizada pelo restaurante. Informações fiscais incorretas na origem não devem ser reproduzidas automaticamente.
O restaurante recebe crédito sobre a compra da mercadoria monofásica?
Não necessariamente. Tributação monofásica, creditamento e recuperação de imposto pago a maior são conceitos diferentes. No Simples Nacional, a oportunidade frequentemente está relacionada à segregação correta da receita e à revisão do DAS recolhido.
A Reforma Tributária elimina a necessidade dessa análise?
Não para períodos históricos. As competências submetidas às regras de PIS e Cofins precisam ser analisadas conforme a legislação vigente em cada período. Ao mesmo tempo, bares e restaurantes devem adaptar seus processos fiscais à transição para CBS e IBS.
O que o empresário precisa avaliar antes de recuperar os impostos?
A tributação monofásica em bares e restaurantes pode representar uma oportunidade real de correção tributária, mas o direito não nasce simplesmente porque o estabelecimento comercializa bebidas.
A análise começa pela identificação dos produtos, passa pela validação das NCMs, alcança a natureza das operações e termina na reconstrução das apurações efetivamente realizadas.
Para empresas do Simples Nacional, a segregação correta das receitas é especialmente relevante porque pode modificar a composição dos tributos incidentes sobre parcelas específicas do faturamento sem eliminar os demais tributos que continuam devidos.
Também é necessário separar três conceitos que costumam ser confundidos: produto sujeito à tributação monofásica, produto com alíquota zero por outro fundamento e direito a crédito na aquisição.
Tratar essas situações como equivalentes aumenta o risco de uma recuperação sem sustentação adequada.
Com a transição da Reforma Tributária, a qualidade dessa revisão ganha ainda mais importância. O negócio precisa corrigir possíveis distorções históricas sem perder de vista as regras que passam a orientar as novas apurações.
Revise a tributação do seu bar ou restaurante com a LEGALIZE
Se o seu estabelecimento comercializa bebidas e outras mercadorias com tratamentos fiscais específicos, revisar apenas o valor final do DAS pode não ser suficiente. É necessário entender o que foi vendido, como cada receita foi classificada e quanto deveria ter sido recolhido em cada período.
A LEGALIZE Contabilidade atua com soluções contábeis e tributárias para empresas que precisam ganhar maior segurança sobre suas apurações. Para o setor gastronômico, a empresa também oferece contabilidade especializada para bares e restaurantes, considerando particularidades como tributação sobre bebidas e alimentos, controle fiscal e acompanhamento da operação.
Uma revisão tributária bem estruturada permite identificar pagamentos a maior, corrigir falhas de classificação e ajustar as próximas apurações para evitar que o mesmo problema continue reduzindo a margem do negócio.
Se existem dúvidas sobre a forma como PIS, Cofins e as receitas monofásicas foram tratadas no seu estabelecimento, solicite uma análise com a equipe da LEGALIZE e verifique, com base nos documentos e na legislação aplicável, se há valores a recuperar e ajustes que podem melhorar a eficiência tributária da empresa.